
Einführung
Statistiken sind das Herzstück des maschinellen Lernens
Statistische Methoden sind der Schlüssel, um Antworten auf die Fragen zu finden, die wir aus den Daten gewinnen wollen, und sind die Eckpfeiler aller Ansätze des maschinellen Lernens.
In diesem Artikel, Ich habe eine Liste ausgewählt von 25 Fragen zu Statistik und Wahrscheinlichkeit in der Datenwissenschaft.
Fangen wir mit den Fragen an,
Abschnitt 1
1. Welche der folgenden Beziehungen ist für eine negativ schiefe Verteilung richtig?
(ein) Mittelwert = Modus = Median
(B) Medien> Median> Mode
(C) Mode> Median> Medien
(D) Medien> Modus = Median
Lösung: (C)
Erläuterung: 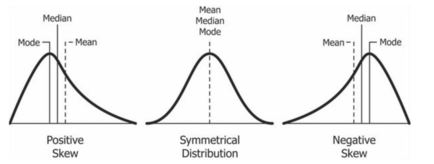
2. In der symmetrischen Kovarianzmatrix:
(ein) Diagonalelemente müssen positiv sein und andere Elemente sind immer Null.
(B) Diagonale Elemente können niemals negativ sein und andere Elemente sind immer positiv.
(C) Diagonale Elemente können niemals negativ sein und andere Elemente können negativ oder positiv sein.
(D) Diagonale Elemente können negativ und positiv sein und andere Elemente sind immer negativ.
Lösung: (C)
Erläuterung: In einer Kovarianzmatrix, Die diagonalen Einträge stellen die Kovarianz der VariableIn Statistik und Mathematik, ein "Variable" ist ein Symbol, das einen Wert darstellt, der sich ändern oder variieren kann. Es gibt verschiedene Arten von Variablen, und qualitativ, die nicht-numerische Eigenschaften beschreiben, und quantitative, numerische Größen darstellen. Variablen sind grundlegend in Experimenten und Studien, da sie die Analyse von Beziehungen und Mustern zwischen verschiedenen Elementen ermöglichen, das Verständnis komplexer Phänomene zu erleichtern.... mit sich selbst, die gleich der Varianz dieser Variablen ist und als Quadrat der Standardabweichung berechnet wird. Da die Varianz immer positiv ist, diagonale Einträge sind immer positiv.
3. Das Vorhandensein von Ausreißern in einem Datensatz hat keinen Einfluss auf:
(ein) Standardabweichung
(B) Rang
(C) Medien
(D) Interquartilsabstand (IQR)
Lösung: (D)
Erläuterung: Der IQR ist im Wesentlichen der Bereich der 50% Datenträger. Da es die verwendet 50% halb, unbeeinflusst von Ausreißern.
4. Wenn X und Y unabhängige Zufallsvariablen sind, Welche der folgenden Aussagen ist WAHR?
(ein) E (XY) = E (x) E (Ja) [ E steht für den Erwartungswert ]
(B) Die (x, Ja) = 0 [ Cov steht für die Kovarianz zwischen Variablen ]
(C) Woher (x + Ja) = Var (x) + Woher (Ja) [ Var steht für Varianz ]
(Alle vorherigen
Lösung: (D)
Erläuterung: Wenn X und Y unabhängig sind, Entons Die (x, Ja) = 0 y Var (x + Ja) = Var (x) + Woher (Ja) (∵ 2Cov (x, Ja) = 0)
5. Für eine Normalverteilung Z, Welche Option ist WAHR??
(ein) Asymmetriekoeffizient (E (MIT3)) = 0
(B) E (MIT) = 0; E (MIT2) = Var (MIT) = 1
(C) Curtosis (E (MIT4)) = 3
(D) Seine Dichte ist symmetrisch zum Mittelwert.
Lösung: (D)
Erläuterung:

6. Seien X und Y normale Zufallsvariablen mit ihren jeweiligen Mittelwerten 3 Ja 4 und Abweichungen 9 Ja 16, dann hat 2X-Y eine Normalverteilung mit ParameterDas "Parameter" sind Variablen oder Kriterien, die zur Definition von, ein Phänomen oder System zu messen oder zu bewerten. In verschiedenen Bereichen wie z.B. Statistik, Informatik und naturwissenschaftliche Forschung, Parameter sind entscheidend für die Etablierung von Normen und Standards, die die Datenanalyse und -interpretation leiten. Ihre richtige Auswahl und Handhabung sind entscheidend, um genaue und relevante Ergebnisse in jeder Studie oder jedem Projekt zu erhalten....:
(ein) Medien = 2 und Varianz = 52
(B) Medien = 0 und Varianz = 1
(C) Medien = 2 und Varianz = 1
(betreffend. Nichts des oben Genannten
Lösung: (D)
Anspielung: Woher(Axt + von) = a2 Woher(x) + B2 Woher(Ja) + 2abCov (x, Ja)
7. Angenommen, X und Y nehmen Werte an {0,1} und sind unabhängig mit P (X = 1) = 1/2 y P (Y = 1) = 1/3. Wie groß ist die Wahrscheinlichkeit, dass P (x + Y = 1)?
(ein) 18/5
(B) 1/2
(C) 5/6
(D) 1/6
Lösung: (B)
Erläuterung: P (x + Y = 1) = P (X = 0) .P (Y = 1) + P (X = 1) .P (Y = 0) = (1/2) (1/3) + (1/2) (2/3) = 1/2.
8. Seien X und Y Zufallsvariablen mit E (x) = μ / 2 und E (Ja) = μ, dann, Was wahr ist?
(ein) g = X + Und es ist ein schätzerDas "Schätzer" ist ein statistisches Instrument, mit dem aus einer Stichprobe Merkmale einer Grundgesamtheit abgeleitet werden können. Es stützt sich auf mathematische Methoden, um genaue und zuverlässige Schätzungen zu liefern. Es gibt verschiedene Arten von Schätzern, wie die Unvoreingenommenheit und die konsequente, die je nach Kontext und Ziel der Studie ausgewählt werden. Seine korrekte Anwendung ist für die wissenschaftliche Forschung unerlässlich, Umfragen und Datenanalysen.... Unvoreingenommen von μ
(B) g = X + Y ist ein verzerrter Schätzer von μ mit Vorspannung gleich μ
(C) h = X + (Ja / 2) ist ein unverzerrter Schätzer von μ
(D) h = x + (Ja / 2) ist ein verzerrter Schätzer von μ mit Vorspannung gleich μ / 2
Lösung: (C)
Erläuterung: E (g) = E (x + Ja) = E (x) + E (Ja) = 3m / 2; Voreingenommenheit (g) = E (g) -μ = μ / 2
E (h) = E (x + (Ja / 2)) = E (x) + 1 / 2E (Ja) = μ, Voreingenommenheit (h) = E (h) -μ = 0
9. Angenommen, X nimmt Werte zwischen . an 0 Ja 1 und hat die Wahrscheinlichkeitsdichtefunktion (PDF) 2x, dann der Wert der Varianz von X2 es ist :
(ein) 1/12
(B) 1/18
(C) 1/6
(D) 18/5
Lösung: (ein)
Anregung: Var . verwenden (x2) = E (x4) -(EX2))2
10. Für die Zufallsvariablen X und Y, wir haben var (x) = 1, Woher (Ja) = 4 y Var (2X-3Y) = 34, dann ist die Korrelation zwischen X und Y:
(ein) 1/2
(B) 1/4
(C) 1/3
(betreffend. Nichts des oben Genannten
Lösung: (B)
Erläuterung: Woher (2X-3Y) = 34
= 4Woher (x) + 9Woher (Ja) -12Die (x, Ja)
= 4 (1) +9 (4) -12Die (x, Ja) = 34
∴ Die (x, Ja) = 1/2
11. Ein normaler Würfel wird wiederholt gewürfelt, bis eine Zahl größer als ist 4. Wenn K die Gesamtzahl der Würfelwürfe ist, Dann p (K = 4) entspricht:
(ein) 16/81
(B) 8/81
(C) 27/8
(D) 16/27
Lösung: (B)
Erläuterung: P (K = 4) = (P (# weniger als 4 das Gleiche))3.P ({4}) = (2/3)3. (1/3) = 8/81.
12. Seien X und Y gleichförmige und unabhängige Zufallsvariablen (0, 1). Definiere A = X + Y und B = XY. Später,
(ein) A und B sind unabhängige Zufallsvariablen
(B) A und B sind unkorrelierte Zufallsvariablen
(C) A und B sind einheitliche Zufallsvariablen (0,1).
(D) Keine von diesen
Lösung: (B)
Erläuterung: Die (x + Ja, XY) = Die (x, x) – Die (x, Ja) + Die (Ja, x) – Die (Ja, Ja) Var (x) – Woher (Ja) = 0
13. Wenn g ein Punktschätzer von X . ist, dann der mittlere quadratische Fehler (MSE) für g ist:
(ein) Abweichung (g) + Voreingenommenheit (g)
(B) Abweichung (g) + Voreingenommenheit (g2)
(C) Abweichung (g) + (Voreingenommenheit (g))2
(D) Abweichung (g2) + Voreingenommenheit (g)
Lösung: (C)
Erläuterung: MSE (g) = E[ (g-X)2 ] = Var (gX) + (E[ g-X ])2 = Var (g) + (Voreingenommenheit (g))2
14. Seien X und Y zwei Zufallsvariablen und sei a, B, C, d reelle Zahlen, Welche der folgenden Aussagen ist dann FALSCH?
(ein) Die (x + B, Ja + D) = Die (x, Ja)
(B) Die (Axt, cY) = ac * Die (x, Ja)
(C) Die (Axt + B, cY + D) = ac * Die (x, Ja)
(D) Korr (Axt + B, cY + D) = ac * Korr (x, Ja) zum, C> 0
Lösung: (D)
Erläuterung: Korr (Axt + B, cY + D) = Korr (x, Ja)
15. Lass X und Y zusammen (bivariados) normal mit Var (x) = Var (Ja), dann:
(ein) x + Y und XY sind gemeinsam normal
(B) x + Y und XY sind nicht korreliert
(C) x + Y und XY sind unabhängig
(Alle vorherigen
Lösung: (D)
Erläuterung: Wenn X und Y die bivariate Normalverteilung sind, dann ist jede Linearkombination von X und Y auch normalverteilt.
16. Lass X1, x2, x3, —, xNorden sei eine Zufallsstichprobe aus einer Verteilung mit E (xich) =μ y Var (xich) =.σ2 Jetzt, Betrachten Sie zwei Schätzer:
Gramm1= X1 Gramm2= X ‚= (x1+ x2+ x3+ ————- xNorden)/Norden
Welcher dieser Schätzer hat einen mittleren quadratischen Fehler (MSE) Alt?
(ein) g1
(B) g2
(C) Das gleiche für beide g1 y G2
(betreffend. Nichts des oben Genannten
Lösung: (ein)
Erläuterung: MSE (g1) = E[(g1–μ)2] = E[(x1-E(x1))2] = Var (x1) =2
MSE (g2) = E[(g2–μ)2]= E[(X’-μ)2] = Var (x‘-μ) + (E[X’-μ])2 = Var (x ‚) = σ2/Norden
17. Eine Zufallsstichprobe von n = 6 aus der Bevölkerung genommen hat die Elemente 6, 10, 13, 14, 18, 20. Dann, Welche Option ist falsch?
(ein) Die Punktschätzung des Mittelwerts der Grundgesamtheit ist 13,5
(B) Die Punktschätzung der Standardabweichung der Grundgesamtheit ist 4,68
(C) Die Punktschätzung der Standardabweichung der Grundgesamtheit ist 3,5
(D) Die Punktschätzung des Standardfehlers des Mittelwerts ist 1,91
Lösung: (C)
Erläuterung: Bevölkerungsmittelwert (x ‚) = (Xich/ n) = 13,5
Bevölkerungsstandardabweichung (S) = Quadrat ((Xich2/ n) – (Xich/Norden)2 ) = 4,68
Standardfehler des Mittelwerts = S / sqrt (n) = 4.68 / sqrt (6) = 1.91
Abschnitt 2
18. Richtig oder falsch: wenn die Pearson-Korrelation zwischen 2 Variablen ist null, dann sind sie notwendigerweise unabhängig.
Lösung: Gefälscht
Erläuterung: Korrelation ist ein Maß für die lineare Abhängigkeit zwischen Variablen.
19. Richtig oder falsch: Sei g ein unverzerrter Schätzer von X und U eine Zufallsvariable mit Nullmittelwerten, dann h = g + U ist auch für X . unparteiisch.
Lösung: Wahr.
Erläuterung: E (h) = E (g) + E (U) = 0 + 0 = 0 ( ∵ E (g) = 0 aufgrund des unverzerrten Schätzers)
20. Richtig oder falsch: Seien X und Y zwei unabhängige Standardnormal-Zufallsvariablen und T = XY2+ x + 1 y P = X-3, Luego Cov (T, P) = 1
Lösung: Gefälscht.
Anregung: Verwenden Sie die in Frage genannten Eigenschaften 14.
21. Richtig oder falsch: Sei X eine Normalverteilung mit den Parametern μ und σ2, dann X2 folgt einer Chi-Quadrat-Verteilung mit dem Parameter 1.
Lösung: Gefälscht.
Erläuterung: Damit die gegebene Aussage wahr ist, X muss eine Standardnormalverteilung sein (μ = 0, σ2= 1)
22. Richtig oder falsch: Wenn die charakteristische Funktion einer Zufallsvariablen existiert, dann wird es auch deine Erwartung und Abweichung geben.
Lösung: Gefälscht.
Anregung: momenterzeugende Funktion (MGF)
23. Richtig oder falsch: Sei X gleichverteilt U (ein, B) so dass E (x) = 2 y Var (x) = 3/4, Dann p (x <1) = 1/6.
Lösung: Wahr.
Erläuterung: E (x) = (ein + B) / 2 = a + b = 4; Woher (x) = (ba)2/ 12 = (ba) = 3 X~ U (0,5, 3,5)
24. Richtig oder falsch: Der Korrelationskoeffizient zwischen X + Y y XY, wobei X und Y unabhängige Zufallsvariablen mit Varianzen sind 36 Ja 16, beziehungsweise, es ist 6/13.
Lösung: Gefälscht.
Erläuterung: Korr (x + Ja, XY) = Die (x + Ja, XY) / Std (x + Ja) .Std (XY) [Std= Standardabweichung]
25. Richtig oder falsch: bei der Intervallschätzung, Mit steigendem Konfidenzniveau, das RandMargin ist ein Begriff, der in einer Vielzahl von Zusammenhängen verwendet wird, wie z.B. Buchhaltung, Wirtschaft und Druck. In der Buchhaltung, bezieht sich auf die Differenz zwischen Umsatz und Kosten, die es ermöglicht, die Rentabilität eines Unternehmens zu bewerten. Im Bereich Publishing, Der Rand ist der Leerraum um den Text auf einer Seite, Das macht es gut lesbar und sorgt für eine ästhetische Darstellung. Die korrekte Verwaltung ist unerlässlich.. der Fehler sinkt.
Lösung: Gefälscht.
Erläuterung: Das Konfidenzintervall ist definiert als X ± Z (S/nicht)
Abschließende Anmerkungen
Danke fürs Lesen!
Ich hoffe, Ihnen haben die Fragen gefallen und Sie konnten Ihr Wissen über Statistik und Wahrscheinlichkeit in Data Science unter Beweis stellen..
Wenn dir das gefallen hat und du mehr wissen möchtest, Besuchen Sie meine anderen Artikel zu Data Science und Machine Learning, indem Sie auf den Link klicken
Kontaktieren Sie mich gerne unter Linkedin, Email.
Alles was nicht erwähnt wurde oder du deine Gedanken teilen möchtest? Fühlen Sie sich frei, unten einen Kommentar zu hinterlassen und ich melde mich bei Ihnen.
Über den Autor
Chirag Goyal
Heutzutage, Ich studiere meinen Bachelor of Technology (B.Tech) in Informatik und Ingenieurwissenschaften von Indisches Technologieinstitut Jodhpur (IITJ). Ich freue mich sehr über maschinelles Lernen, das tiefes LernenTiefes Lernen, Eine Teildisziplin der Künstlichen Intelligenz, verlässt sich auf künstliche neuronale Netze, um große Datenmengen zu analysieren und zu verarbeiten. Diese Technik ermöglicht es Maschinen, Muster zu lernen und komplexe Aufgaben auszuführen, wie Spracherkennung und Computer Vision. Seine Fähigkeit, sich kontinuierlich zu verbessern, wenn mehr Daten zur Verfügung gestellt werden, macht es zu einem wichtigen Werkzeug in verschiedenen Branchen, von Gesundheit... und Künstliche Intelligenz.
Die in diesem Artikel gezeigten Medien sind nicht Eigentum von DataPeaker und werden nach Ermessen des Autors verwendet.





